
티스토리 뷰
목차
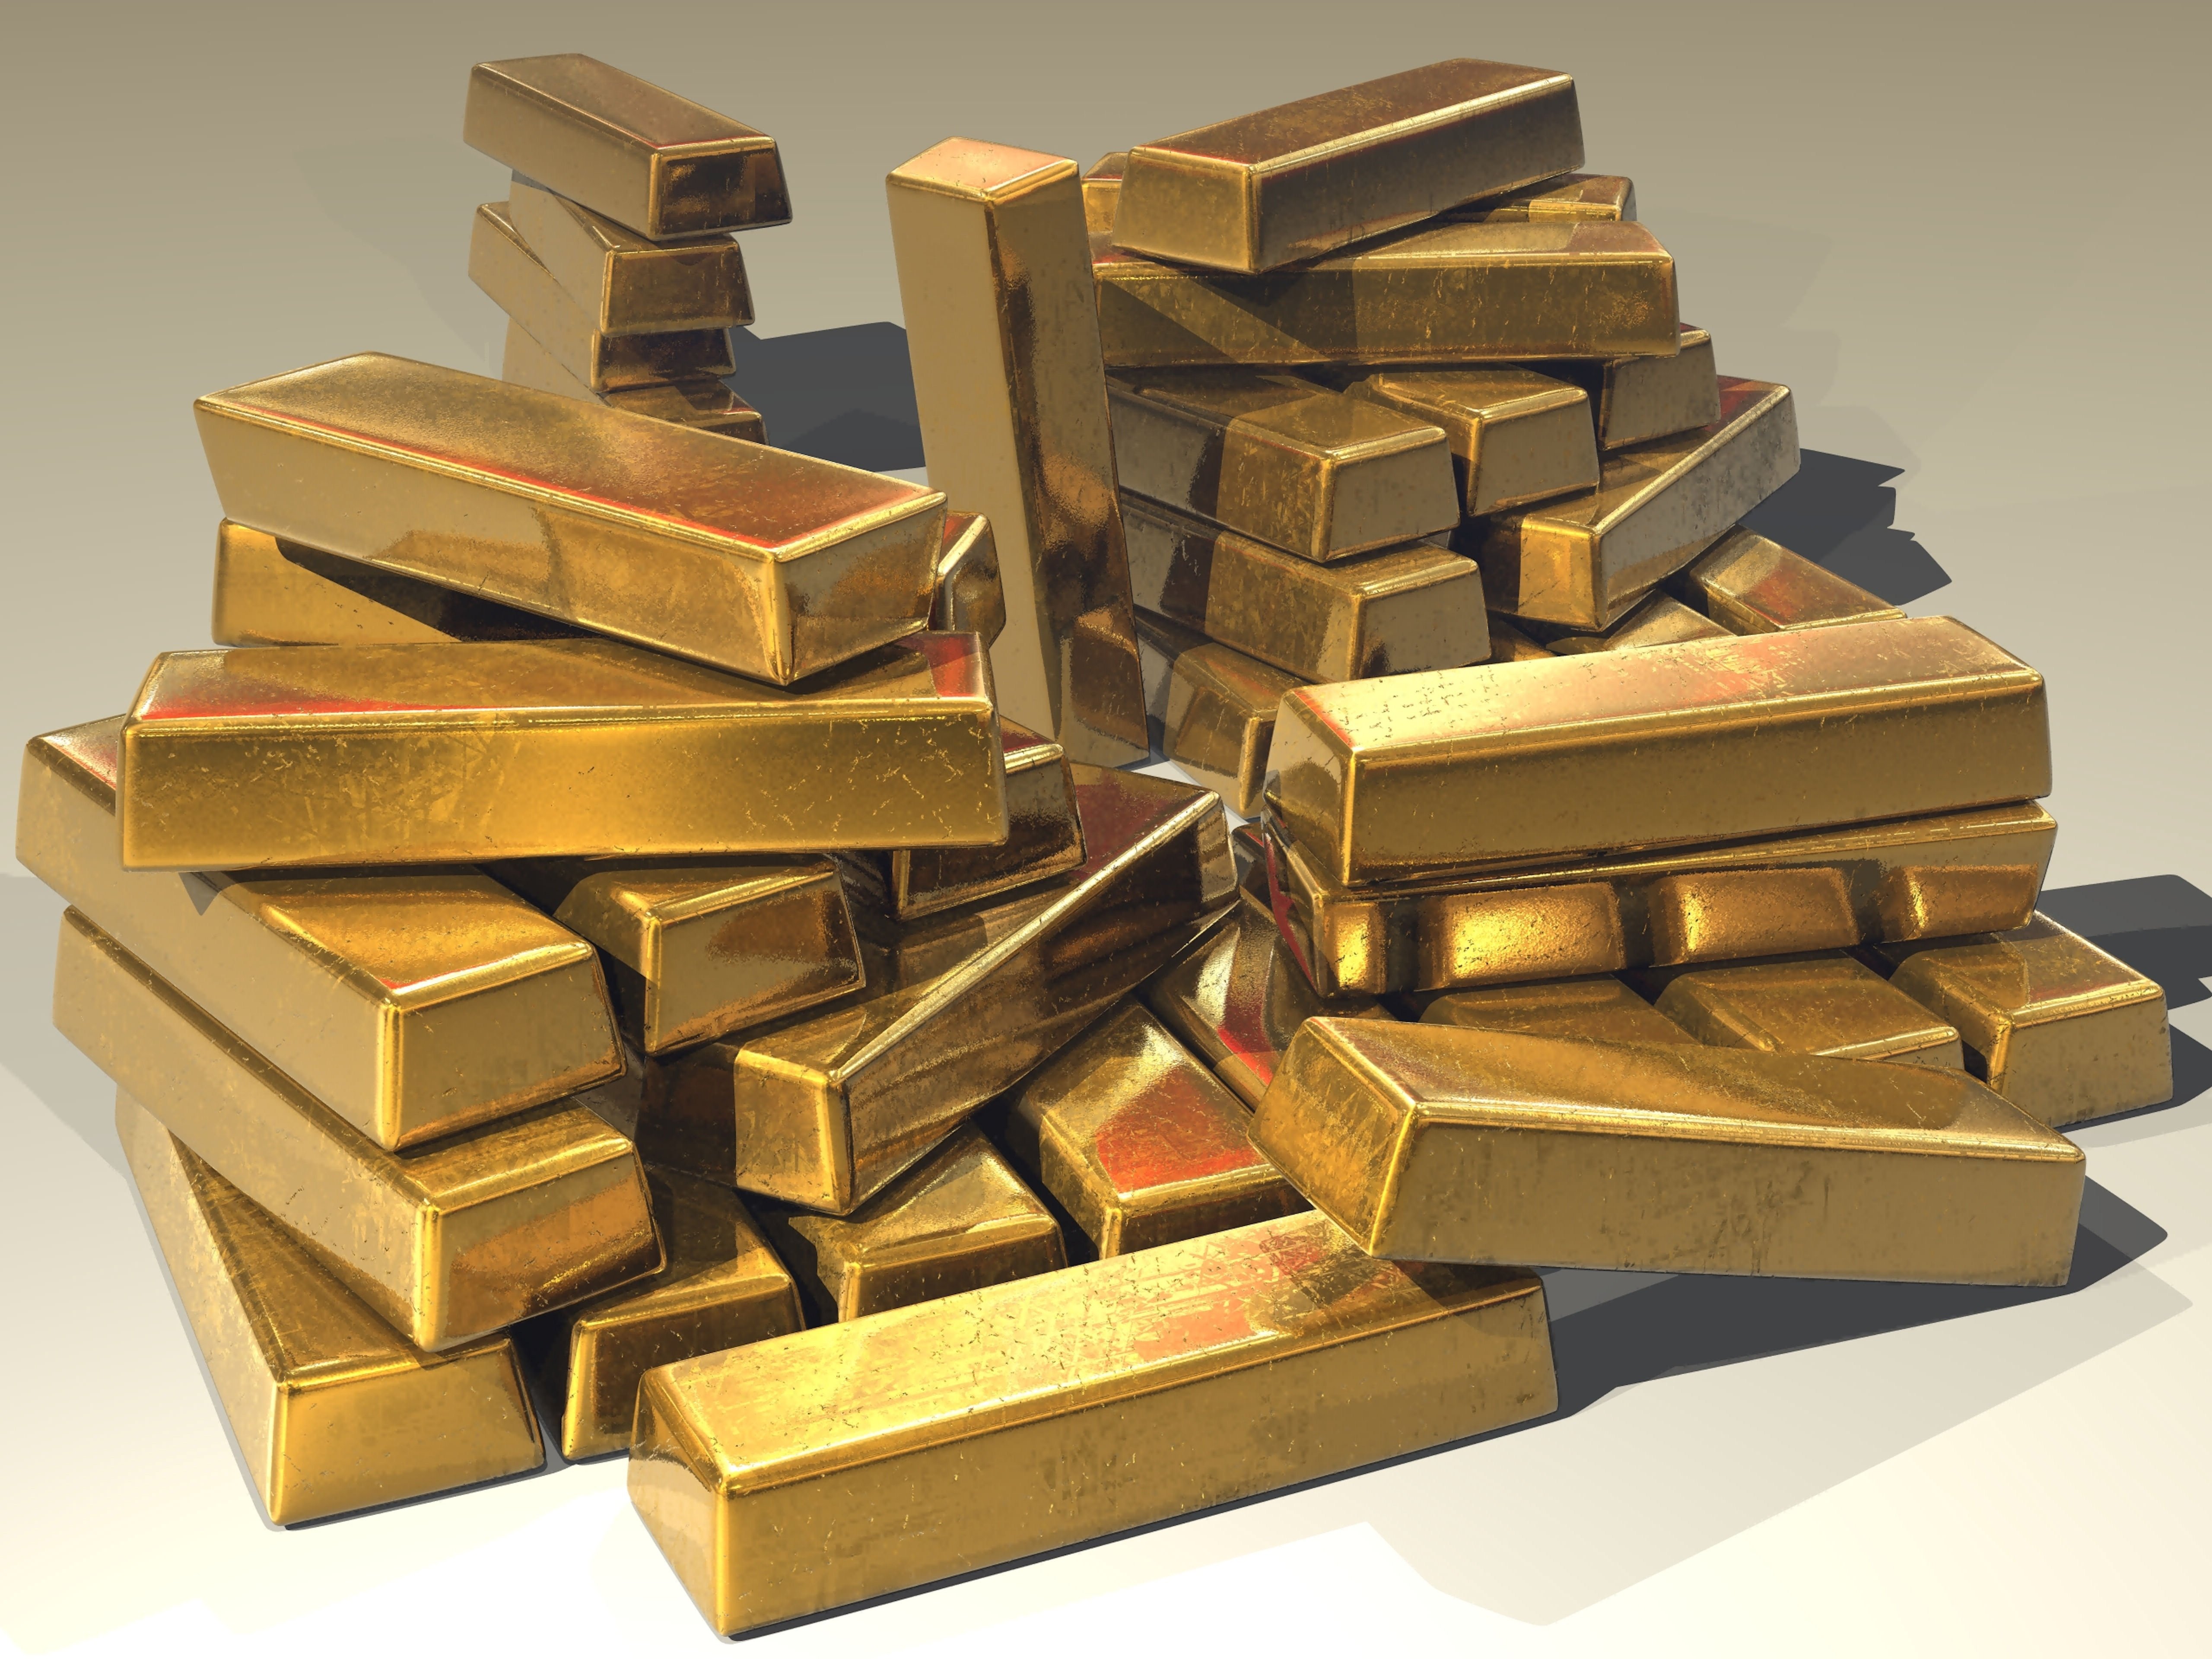
솔직히 저는 처음에 금을 그냥 '오래된 재테크 수단' 정도로만 봤습니다. 그런데 러시아-우크라이나 전쟁 직후 러시아 중앙은행의 외환 보유액 3천억 달러가 하루아침에 동결됐다는 뉴스를 보고 생각이 완전히 바뀌었습니다. 세계 각국 중앙은행이 지금 금을 사는 이유는 수익률 때문이 아니라, 자국 자산에 대한 통제권을 되찾겠다는 의지 때문입니다. 개인도, 국가도 결국 같은 고민을 하고 있었던 셈입니다.
지정학적 리스크가 바꿔놓은 금 보관 전략
금을 많이 보유하는 것과 금을 어디에 두느냐는 전혀 다른 문제입니다. 그런데 최근 각국 중앙은행들이 이 두 번째 질문에 본격적으로 답을 내놓기 시작했습니다. 과연 무슨 일이 있었던 걸까요?
네덜란드 중앙은행은 미국과 캐나다에 보관하던 금 86톤을 영국 런던으로 이전했습니다. 이 과정에서 뉴욕 보관 비중은 31.3%에서 18.5%로 줄었고, 런던 비중은 18.1%에서 32.1%로 늘었습니다. 런던을 택한 이유는 단순합니다. 런던은 세계 최대 실물 금 현물 거래 허브로, 필요할 때 금을 바로 시장에서 거래할 수 있는 유동성이 압도적으로 높기 때문입니다.
프랑스 중앙은행 사례도 흥미롭습니다. 프랑스는 뉴욕 연방준비은행에 보관하던 129톤의 금괴를 재정비했는데, 이는 단순한 이전이 아니었습니다. 국제 금 시장에서는 골드 바(Gold Bar)의 무게, 순도, 크기, 제조사 인증 기준이 엄격하게 정해져 있습니다. 구체적으로 350~430 트로이 온스(troy ounce) 무게에 순도 99.5% 이상이어야 국제 거래에서 받아들여집니다. 여기서 트로이 온스란 귀금속 거래에서 사용하는 무게 단위로, 일반 온스(28.35g)와 달리 약 31.1g에 해당하는 별도 단위입니다. 프랑스는 오래된 비표준 금괴를 매각하고 유럽에서 새 규격으로 재구매해 파리에 보관하는 방식으로 금의 유동화 가능성을 높였습니다.
독일은 어떨까요? 세계 2위 수준의 금 보유국인 독일은 약 3,350톤의 금을 보유 중인데, 그 중 37%가 여전히 뉴욕 연방준비은행(Federal Reserve Bank of New York)에 맡겨져 있습니다. 트럼프 행정부 출범 이후 미-유럽 관계의 불확실성이 커지자 독일 의회에서는 이 금을 자국으로 회수해야 한다는 논쟁이 실제로 벌어졌습니다. 결론적으로 이동은 없었지만, 논쟁 자체가 시작됐다는 사실이 저에게는 더 큰 신호로 읽혔습니다.
2022년 러시아 중앙은행 사태가 이 모든 움직임의 출발점이었습니다. 서방 국가들이 러시아 침공 직후 러시아 달러 자산 거래를 제한하고 외환 보유액의 약 절반을 동결시키면서, 해외 금융 기관에 예치된 국가 자산이 제재 시 사용 불가능하다는 사실이 전 세계에 증명됐습니다. 이와 함께 일부 러시아 은행에 적용된 SWIFT 제재도 파장을 키웠습니다. SWIFT(국제은행간통신협회)란 전 세계 은행들이 국제 금융 거래 정보를 주고받는 표준화된 통신 네트워크를 의미합니다. 쉽게 말해 국제 송금의 '공용 언어망'인 셈인데, 여기서 배제되면 대체 경로를 찾는 데 상당한 시간과 비용이 들게 됩니다. 반면 자국 영토에 직접 보관한 실물 금은 외부 기관이 접근을 차단하는 것 자체가 불가능합니다.
- 네덜란드: 뉴욕 보관 비중 31.3% → 18.5%로 축소, 런던 이전
- 프랑스: 비표준 금괴 매각 후 국제 규격(순도 99.5% 이상) 금괴로 재구매·파리 보관
- 독일: 3,350톤 중 37% 뉴욕 보관 — 의회 내 회수 논쟁 진행 중
- 폴란드: 2025년 중앙은행 금 순매입 1위(약 100톤) — 러시아 침공 이후 금융 안전판 확보 목적
달러 패권의 균열과 실물 금이 주는 심리적 안정
제가 처음 실물 미니골드바를 사서 개인 금고에 넣었을 때의 느낌을 지금도 기억합니다. 단기 차익을 기대하는 흥분감이 아니라, 뭔가를 내 손으로 직접 지켰다는 묵직한 안도감이었습니다. 그 감각이 중앙은행들이 지금 하는 행동과 정확히 맞닿아 있다는 걸 나중에야 깨달았습니다.
세계금협회(World Gold Council)가 2026년에 발표한 중앙은행 금 보유 설문 조사 결과는 꽤 충격적이었습니다(출처: 세계금협회(World Gold Council)). 응답 중앙은행의 89%가 향후 12개월간 전 세계 금 보유량이 증가할 것이라고 봤고, 45%는 자신들도 금 보유를 늘릴 계획이라고 밝혔습니다. 83%는 향후 5년간 외환 보유액에서 금 비중이 커질 것이라고 전망했는데, 이 수치는 전년도 76%에서 7%포인트 상승한 것입니다. 금을 보유 중이라고 답한 중앙은행 비율도 2025년 81%에서 2026년 93%로 뛰어올랐습니다. 숫자만 놓고 보면 이건 단순한 트렌드가 아니라 구조적 전환입니다.
이 전환의 배경에는 달러 패권에 대한 흔들림이 있습니다. 세계 외환 보유액에서 달러 비중은 1999년 71%에서 2026년 1분기 기준 57%로 꾸준히 낮아지고 있습니다(출처: IMF COFER 데이터). 미국의 재정 적자 확대, 무역 갈등, 외교적 마찰이 복합적으로 작용하면서 달러 의존도를 낮추려는 움직임이 금 매입 확대로 이어지고 있는 것입니다. 중앙은행 입장에서 금은 단순한 준비 자산(reserve asset)을 넘어, 외부로부터 통제받지 않는 전략적 안보 자산으로 그 성격이 바뀌고 있습니다. 여기서 준비 자산이란 중앙은행이 환율 방어나 대외 지급 능력 유지를 위해 보유하는 자산 전체를 뜻하는 개념입니다.
그렇다고 금이 만능이라는 생각에는 선을 그어야 합니다. 제 경험상 이건 좀 다릅니다. 2008년 글로벌 금융위기 당시 금 가격은 약 23% 급락했고, 2020년 코로나19 쇼크 때도 12% 가량 빠졌습니다. 당시 시장이 요구한 것은 달러 현금이었지, 금이 아니었습니다. 금융 기관과 투자자들이 마진콜(margin call)이나 환매 압박에 대응하기 위해 가장 먼저 내다 판 것이 금이었습니다. 여기서 마진콜이란 투자자가 레버리지를 활용한 포지션을 유지하기 위해 추가 증거금을 납입해야 하는 상황으로, 급박한 현금 수요를 만들어냅니다. 결국 금은 '보험'이고 달러는 '응급 현금'입니다. 둘은 대체재가 아니라 서로 다른 역할을 하는 보완재에 가깝습니다.
월가 주요 기관들의 12개월 이내 금값 전망치도 잇따라 상향되고 있습니다. JP모건은 온스당 6,000달러, 모건스탠리는 5,200달러, 골드만삭스는 4,900달러, 도이체방크는 4,800달러를 제시했습니다. 2026년 현재 금값이 5,000달러에 근접한 수준임을 감안하면, 구조적 수요 증가라는 전망이 단순한 낙관론만은 아닐 가능성이 있습니다. 다만 최근 AI 붐으로 주식 시장으로 자금이 이동하며 일시적 조정이 있었던 점도 감안해야 합니다.
자주 묻는 질문
Q. 중앙은행이 금을 뉴욕에서 자국으로 옮기는 이유가 뭔가요?
A. 2022년 러시아 외환 보유액 동결 사태가 직접적인 계기입니다. 해외 금융 기관에 맡긴 자산은 지정학적 갈등 시 사용 자체가 막힐 수 있다는 점이 현실로 확인됐습니다. 자국 영토에 보관한 실물 금은 외부 기관이 접근을 차단하는 것이 구조적으로 불가능하기 때문에, 통제권 확보 차원에서 환수가 이루어지고 있습니다.
Q. 금이 많으면 위기 때 달러 대신 쓸 수 있나요?
A. 완전한 대체는 어렵습니다. 2008년 금융위기와 2020년 코로나 쇼크 때 모두 금 가격이 크게 빠졌는데, 당시 시장이 요구한 것은 달러 현금이었습니다. 금은 장기 안전판 역할을 하고 달러는 위기 시 즉각적인 유동성 역할을 합니다. 두 가지를 균형 있게 보유하는 전략이 현실적입니다.
Q. 개인도 실물 금을 직접 보관하는 게 의미가 있을까요?
A. 금 ETF나 골드뱅킹은 금융 시스템이 정상 작동할 때는 편리하지만, 시스템 자체가 마비되거나 접근이 제한되는 극단적 상황에서는 실물 금과 다른 결과를 낳을 수 있습니다. 제가 직접 실물 미니골드바를 매수해 보관해본 경험상, 수익률과 별개로 자산 통제권을 직접 쥐고 있다는 심리적 안정감은 확실히 달랐습니다. 다만 보관 안전성과 즉각 현금화 가능 여부도 함께 고려해야 합니다.
Q. 지금 금값이 너무 많이 올랐는데 매수 타이밍을 잡을 수 있을까요?
A. 솔직히 저도 매수 타이밍 고민을 많이 했습니다. 결론적으로 금을 단기 차익 목적으로 접근하면 타이밍이 항상 문제가 됩니다. 반면 지정학적 리스크 대비나 포트폴리오 분산 목적이라면 시세 변동보다 보유 비중 설정이 더 중요한 질문입니다. JP모건(6,000달러), 골드만삭스(4,900달러) 등 주요 기관들이 구조적 상승 전망을 제시하고 있지만, 이는 전망일 뿐 보장이 아니라는 점도 염두에 두어야 합니다.
결론
중앙은행들이 금을 다시 자국으로 불러들이는 이 움직임은, 달러 중심의 글로벌 금융 질서가 조용히 재편되고 있다는 신호로 읽힙니다. 제가 처음 실물 금을 손에 쥐었을 때 느꼈던 그 감각, 즉 '이건 수익이 아니라 통제권'이라는 감각을 이제는 국가 단위에서도 공유하고 있는 셈입니다.
다만 금을 무조건 늘리는 것이 정답은 아닙니다. 금은 이자도 배당도 없는 비수익 자산이고, 위기 시 즉각적인 달러 유동성을 대체할 수 없습니다. 균형 잡힌 외환 보유 포트폴리오, 그리고 실물 자산의 보관 위치와 형태까지 꼼꼼히 따지는 전략적 사고가 지금 이 시대에 필요한 접근법이라고 봅니다. 직접 금을 보유하고 있는 분이라면 보유 형태와 보관 방식이 유사시 실제 접근 가능한지를 한 번쯤 점검해볼 시점입니다.